
Last Updated on November 14, 2026 by KevalKrishan
PM Vidyalaxmi Yojana (पीएम विद्यालक्ष्मी योजना) केंद्र सरकार की वह योजना है जिसमें देश के अच्छे कॉलेजों में दाखिला पाने वाले छात्रों को बिना गारंटी और बिना कोलैटरल के एजुकेशन लोन मिलता है, और परिवार की आय ₹8 लाख तक हो तो 3% ब्याज छूट भी। इस लेख में विद्यालक्ष्मी पोर्टल से आवेदन का पूरा तरीका, पात्रता, ब्याज छूट का हिसाब, ज़रूरी दस्तावेज़ और सामान्य बैंक एजुकेशन लोन के नियम आसान हिंदी में दिए गए हैं।
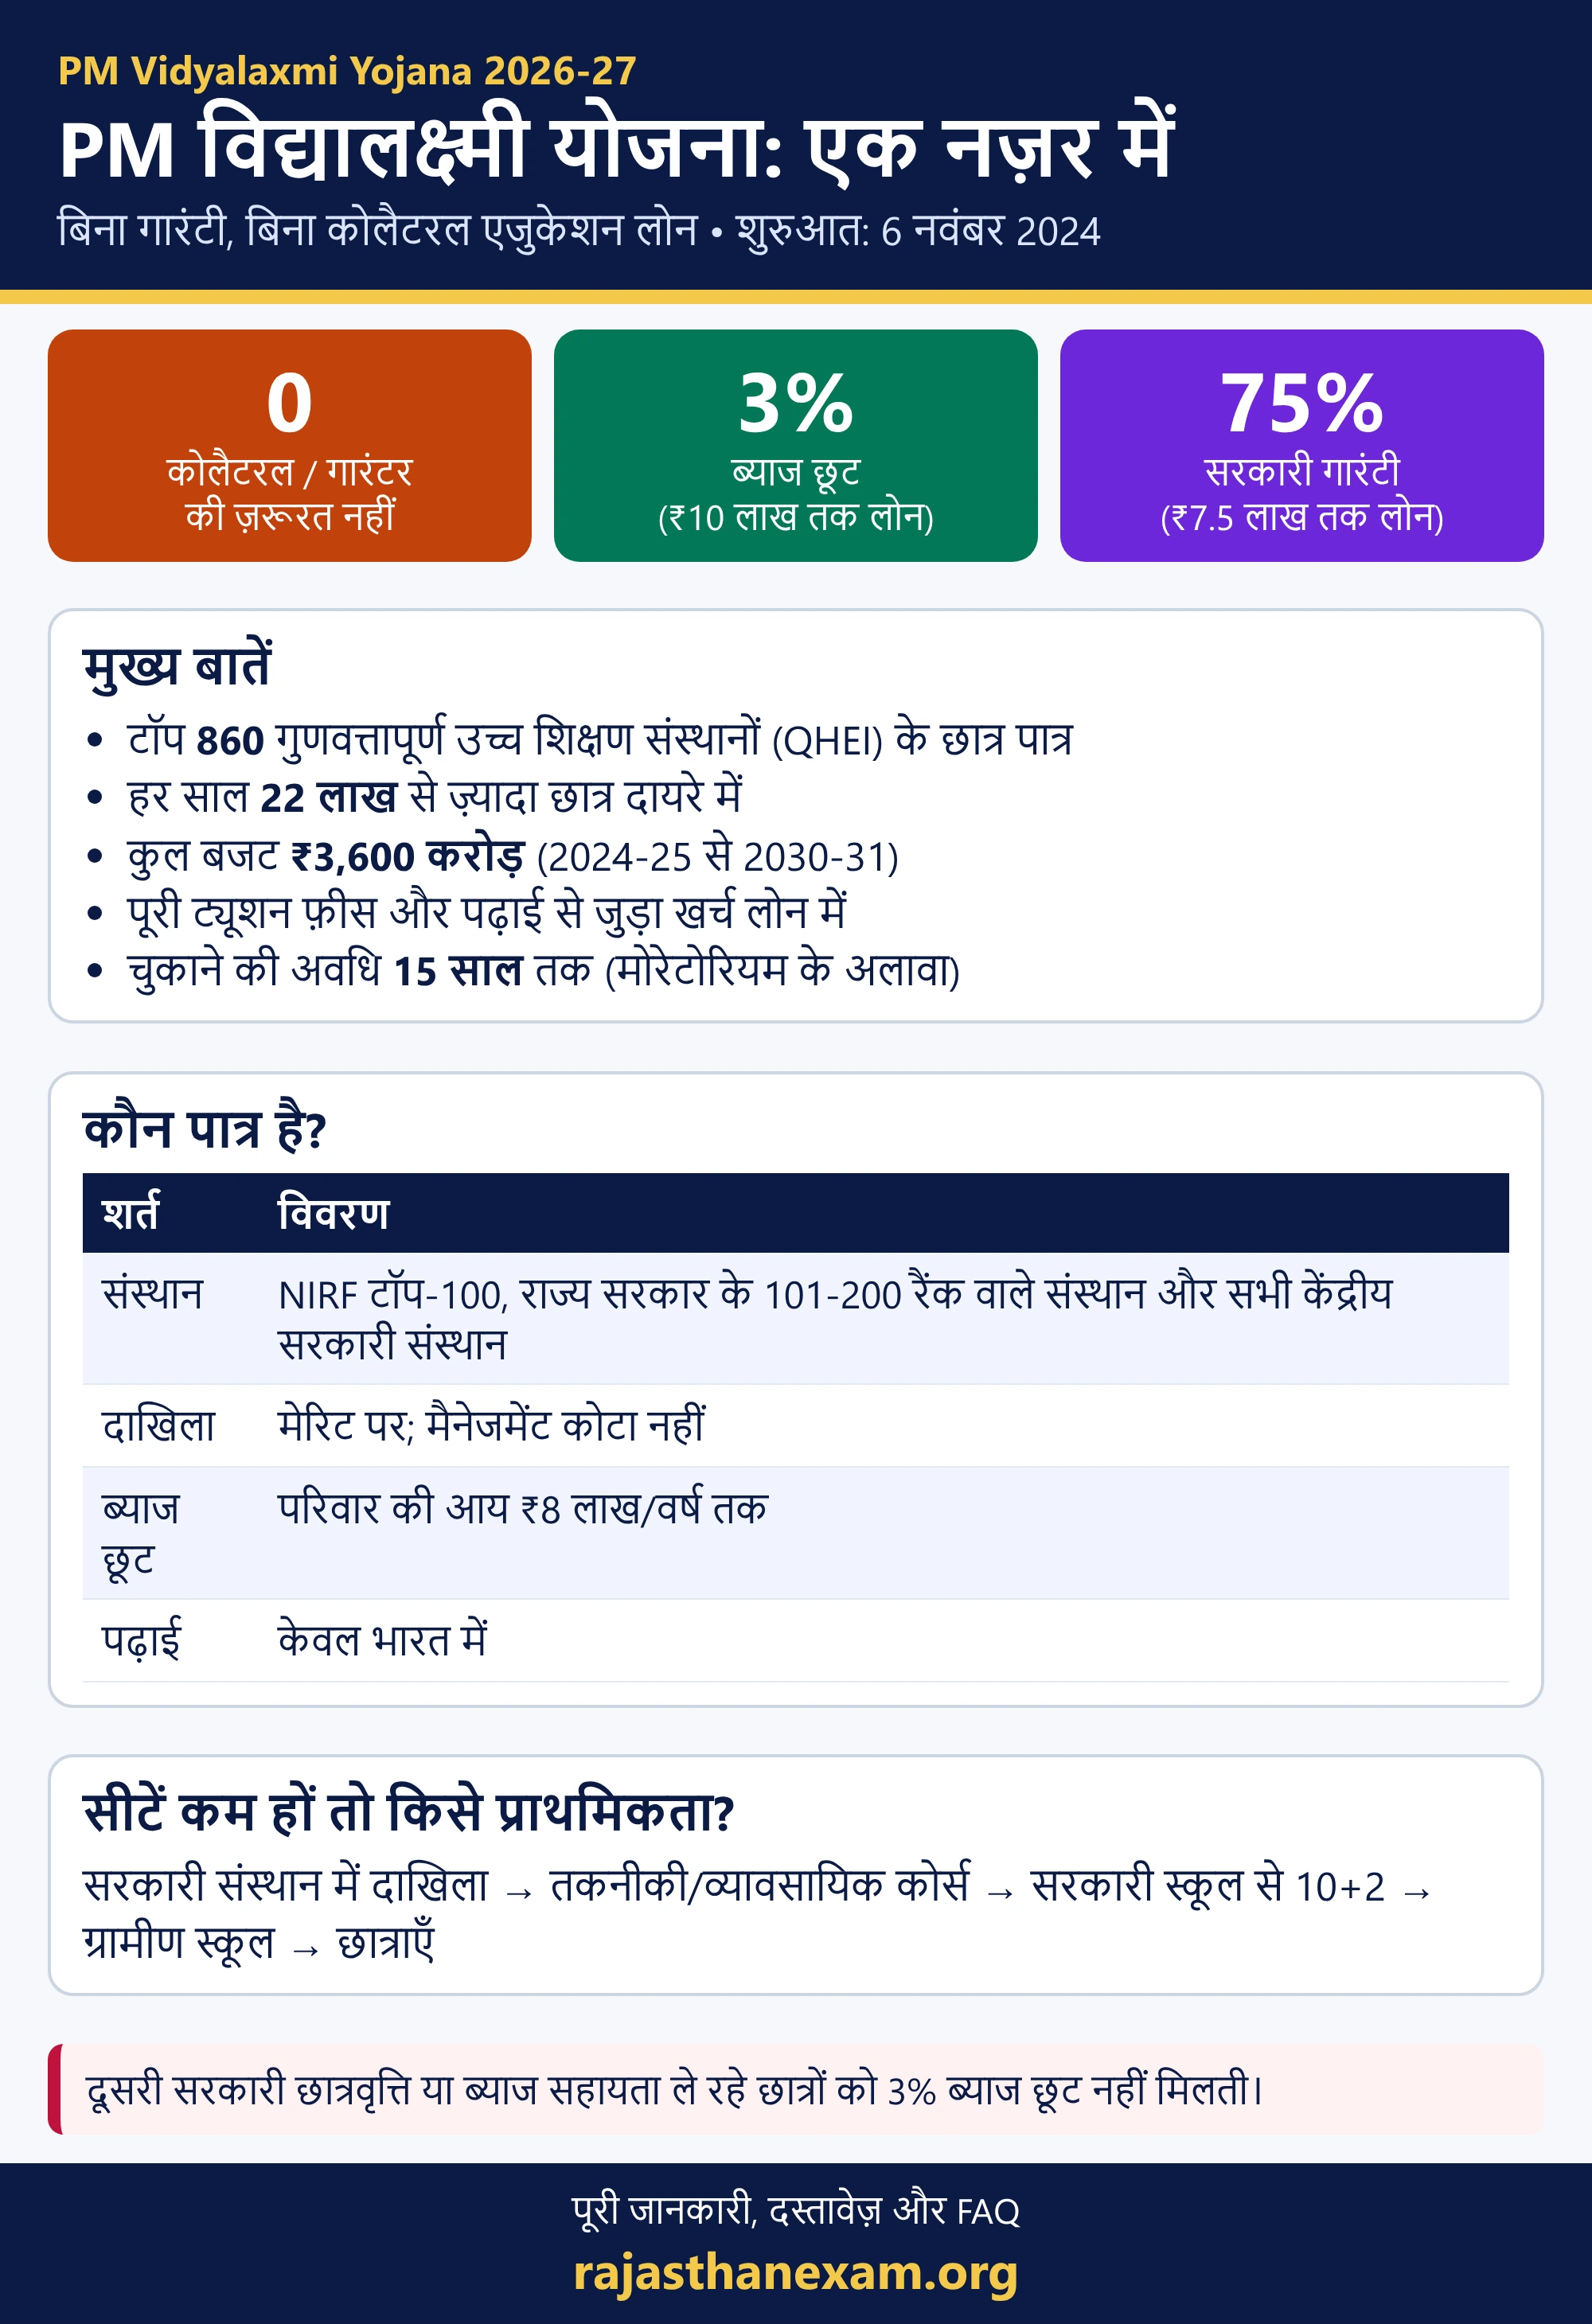
- PM विद्यालक्ष्मी योजना को 6 नवंबर 2024 को केंद्रीय मंत्रिमंडल ने मंज़ूरी दी; बजट ₹3,600 करोड़ (2024-25 से 2030-31)।
- टॉप 860 संस्थानों (QHEI) में मेरिट से दाखिले पर बिना कोलैटरल, बिना गारंटर लोन।
- ₹7.5 लाख तक के लोन पर 75% सरकारी गारंटी; ₹8 लाख तक आय वाले परिवारों को ₹10 लाख तक के लोन पर 3% ब्याज छूट।
- आवेदन आधिकारिक पोर्टल pmvidyalaxmi.co.in पर, पूरी तरह ऑनलाइन और निःशुल्क।
- लोन चुकाने की अवधि 15 साल तक, मोरेटोरियम (कोर्स + 1 साल) के बाद।
PM विद्यालक्ष्मी योजना क्या है? (PM Vidyalaxmi Scheme)
केंद्रीय मंत्रिमंडल ने 6 नवंबर 2024 को PM-Vidyalaxmi योजना को मंज़ूरी दी। इसका उद्देश्य यह है कि पैसों की कमी किसी मेधावी छात्र की उच्च शिक्षा में रुकावट न बने। योजना शिक्षा मंत्रालय का उच्च शिक्षा विभाग चलाता है और यह राष्ट्रीय शिक्षा नीति 2020 के अनुरूप है।
| बिंदु | विवरण |
|---|---|
| मंज़ूरी | 6 नवंबर 2024 (केंद्रीय मंत्रिमंडल) |
| बजट | ₹3,600 करोड़ (2024-25 से 2030-31) |
| पात्र संस्थान | देश के टॉप 860 गुणवत्तापूर्ण उच्च शिक्षण संस्थान (QHEI); सूची हर साल NIRF रैंकिंग से अपडेट |
| दायरा | हर साल 22 लाख से ज़्यादा छात्र |
| लोन | बिना कोलैटरल, बिना गारंटर; पूरी ट्यूशन फ़ीस और कोर्स से जुड़ा खर्च |
| सरकारी गारंटी | ₹7.5 लाख तक के लोन पर 75% |
| ब्याज छूट | ₹8 लाख तक पारिवारिक आय पर, ₹10 लाख तक के लोन पर 3% (हर साल 1 लाख छात्र) |
| आधिकारिक पोर्टल | pmvidyalaxmi.co.in (पोर्टल फ़रवरी 2025 में शुरू) |
PM विद्यालक्ष्मी योजना के 3 बड़े फायदे
- बिना कोलैटरल, बिना गारंटर लोन: घर, ज़मीन या किसी गारंटर के बिना लोन। लोन राशि और पारिवारिक आय की कोई ऊपरी सीमा तय नहीं।
- 75% क्रेडिट गारंटी: ₹7.5 लाख तक के लोन पर, आय कुछ भी हो, डिफ़ॉल्ट की स्थिति में 75% राशि की गारंटी सरकार देती है। इससे बैंकों को लोन देने में आसानी होती है।
- 3% ब्याज छूट: परिवार की आय ₹8 लाख/वर्ष तक हो तो ₹10 लाख तक के लोन पर मोरेटोरियम अवधि में 3% ब्याज सरकार भरती है।
विद्यालक्ष्मी योजना के लिए पात्रता: कौन ले सकता है लोन?
| शर्त | पात्रता |
|---|---|
| संस्थान | NIRF टॉप-100 (कुल, श्रेणी या विषय रैंकिंग), राज्य सरकार के 101-200 रैंक वाले संस्थान और केंद्र सरकार के सभी संस्थान |
| दाखिला | मेरिट पर होना चाहिए; मैनेजमेंट कोटे से दाखिला पात्र नहीं |
| पढ़ाई का स्थान | केवल भारत में; विदेशी संस्थान या उनके कैंपस शामिल नहीं |
| ब्याज छूट के लिए आय | परिवार (छात्र, माता-पिता, पति/पत्नी) की सालाना आय ₹8 लाख तक |
| लाभ कितनी बार | एक छात्र को एक ही बार: UG, PG या इंटीग्रेटेड कोर्स में से किसी एक के लिए |
- जो छात्र केंद्र या राज्य सरकार की कोई दूसरी छात्रवृत्ति, ब्याज सहायता या फ़ीस प्रतिपूर्ति ले रहे हैं।
- जो बीच में पढ़ाई छोड़ दें या संस्थान से निकाले जाएँ (दस्तावेज़ी चिकित्सा कारणों को छोड़कर)।
सीटें कम हों तो किसे प्राथमिकता मिलती है?
ब्याज छूट के स्लॉट राज्यों में 18-23 वर्ष की आबादी के अनुपात में बँटते हैं। आवेदन ज़्यादा हों तो प्राथमिकता इस क्रम में मिलती है: सरकारी संस्थान में दाखिला → तकनीकी/व्यावसायिक कोर्स → सरकारी स्कूल से 10+2 → सरकारी स्कूल से 10वीं → ग्रामीण स्कूल से 10+2 → छात्राएँ।
एजुकेशन लोन पर ब्याज छूट कितनी मिलेगी? (Education Loan Interest Subsidy)
| परिवार की सालाना आय | क्या फ़ायदा मिलेगा |
|---|---|
| ₹4.5 लाख तक | तकनीकी/व्यावसायिक कोर्स पर ₹10 लाख तक के लोन पर पूरी ब्याज छूट (PM-USP की CSIS योजना से) |
| ₹4.5 लाख से ₹8 लाख | किसी भी डिग्री/डिप्लोमा कोर्स के लिए ₹10 लाख तक के लोन पर 3% ब्याज छूट (मोरेटोरियम अवधि में) |
| ₹8 लाख से ज़्यादा | ब्याज छूट नहीं; पर पात्र संस्थान में दाखिले पर बिना गारंटी लोन और ₹7.5 लाख तक 75% सरकारी गारंटी |
उदाहरण: 3% ब्याज छूट से कितनी बचत होगी?
मान लीजिए किसी छात्र ने 4 साल के B.Tech के लिए ₹10 लाख का लोन लिया। 3% के हिसाब से एक साल में अधिकतम ₹30,000 तक का ब्याज सरकार भरेगी। मोरेटोरियम कोर्स + 1 साल यानी 5 साल का है, तो कुल बचत अधिकतम लगभग ₹1.5 लाख तक हो सकती है। लोन किस्तों में मिलता है और छूट बकाया या वितरित राशि (जो कम हो) पर लगती है, इसलिए असली बचत इससे कम रह सकती है। बाकी ब्याज छात्र को खुद भरना होता है।
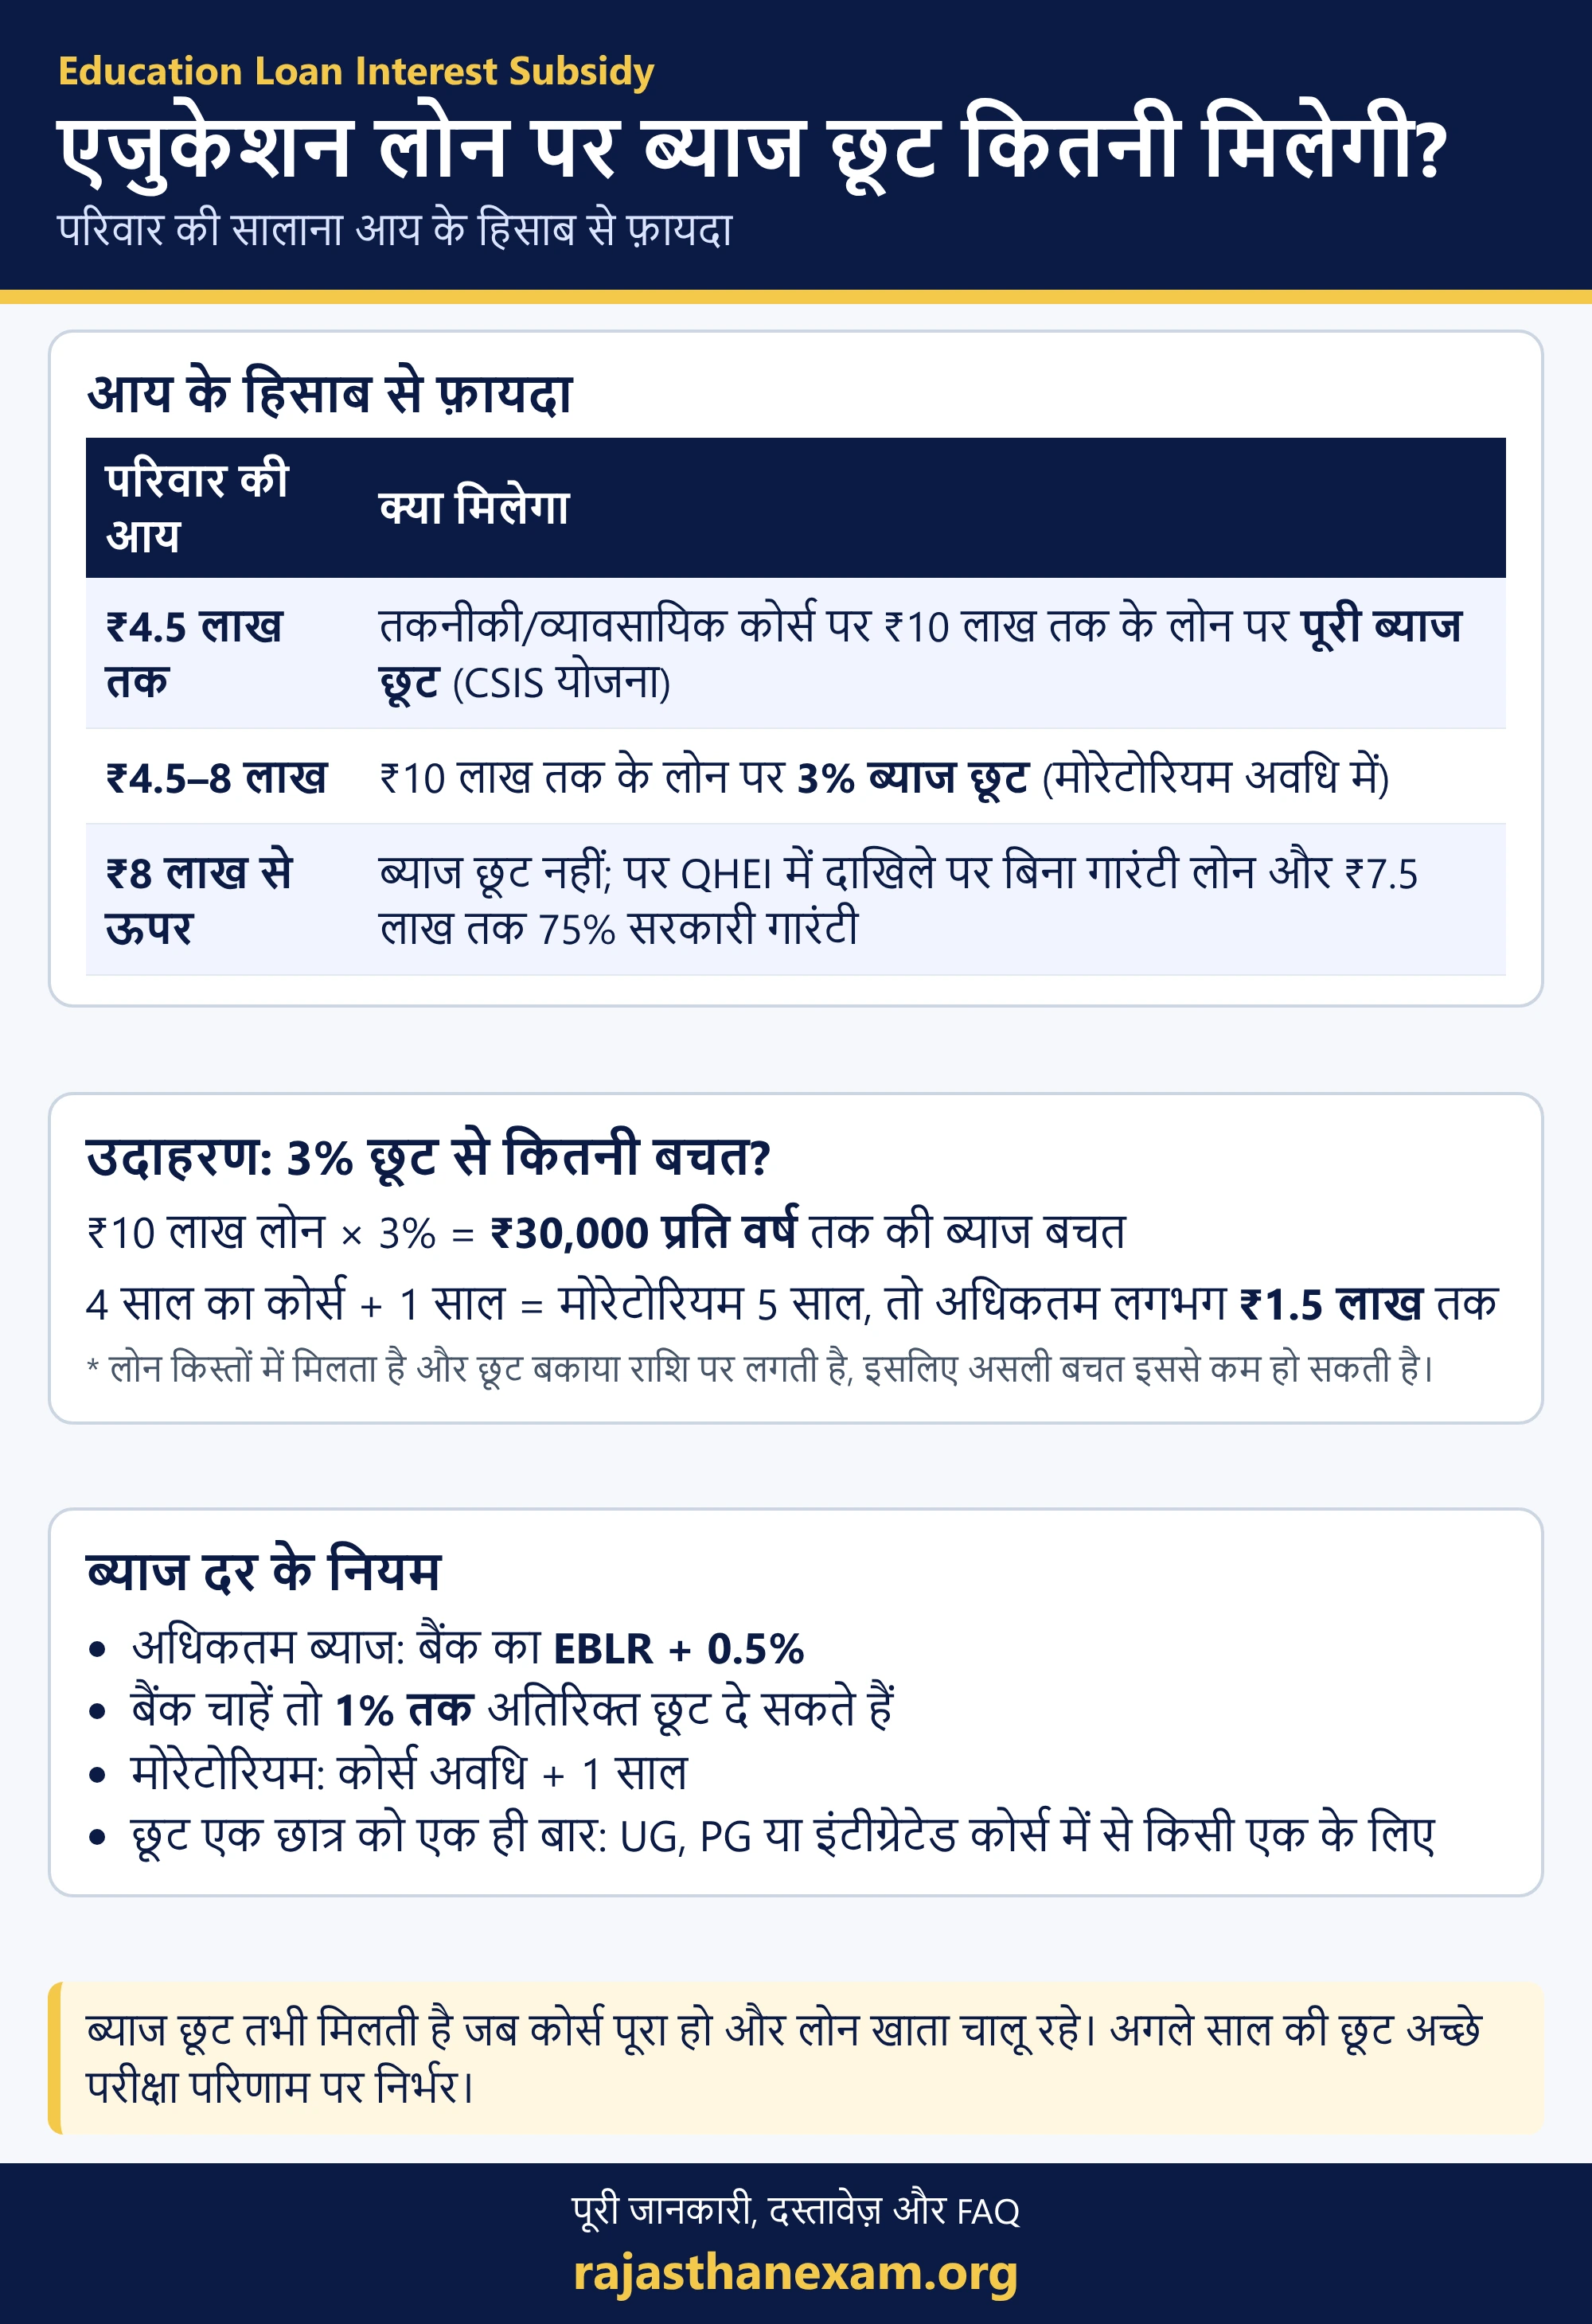
- ब्याज छूट तभी मिलती है जब छात्र कोर्स पूरा करे और लोन खाता चालू रहे।
- दूसरे और आगे के वर्षों की छूट अच्छे परीक्षा परिणाम पर निर्भर करती है।
- छूट की राशि ई-वाउचर/डिजिटल रुपया (CBDC) वॉलेट में आती है, जिसे 3 महीने के भीतर लोन खाते में भुनाना होता है; वरना उस साल की छूट नहीं मिलती।
विद्यालक्ष्मी पोर्टल से एजुकेशन लोन कैसे लें? (Vidya Lakshmi Portal Apply)
PM विद्यालक्ष्मी पोर्टल (pmvidyalaxmi.co.in) एक ही जगह है जहाँ से छात्र कई बैंकों में एजुकेशन लोन और सरकारी ब्याज छूट के लिए आवेदन कर सकते हैं। पहले यही काम पुराने विद्यालक्ष्मी पोर्टल से होता था। आवेदन के चरण:
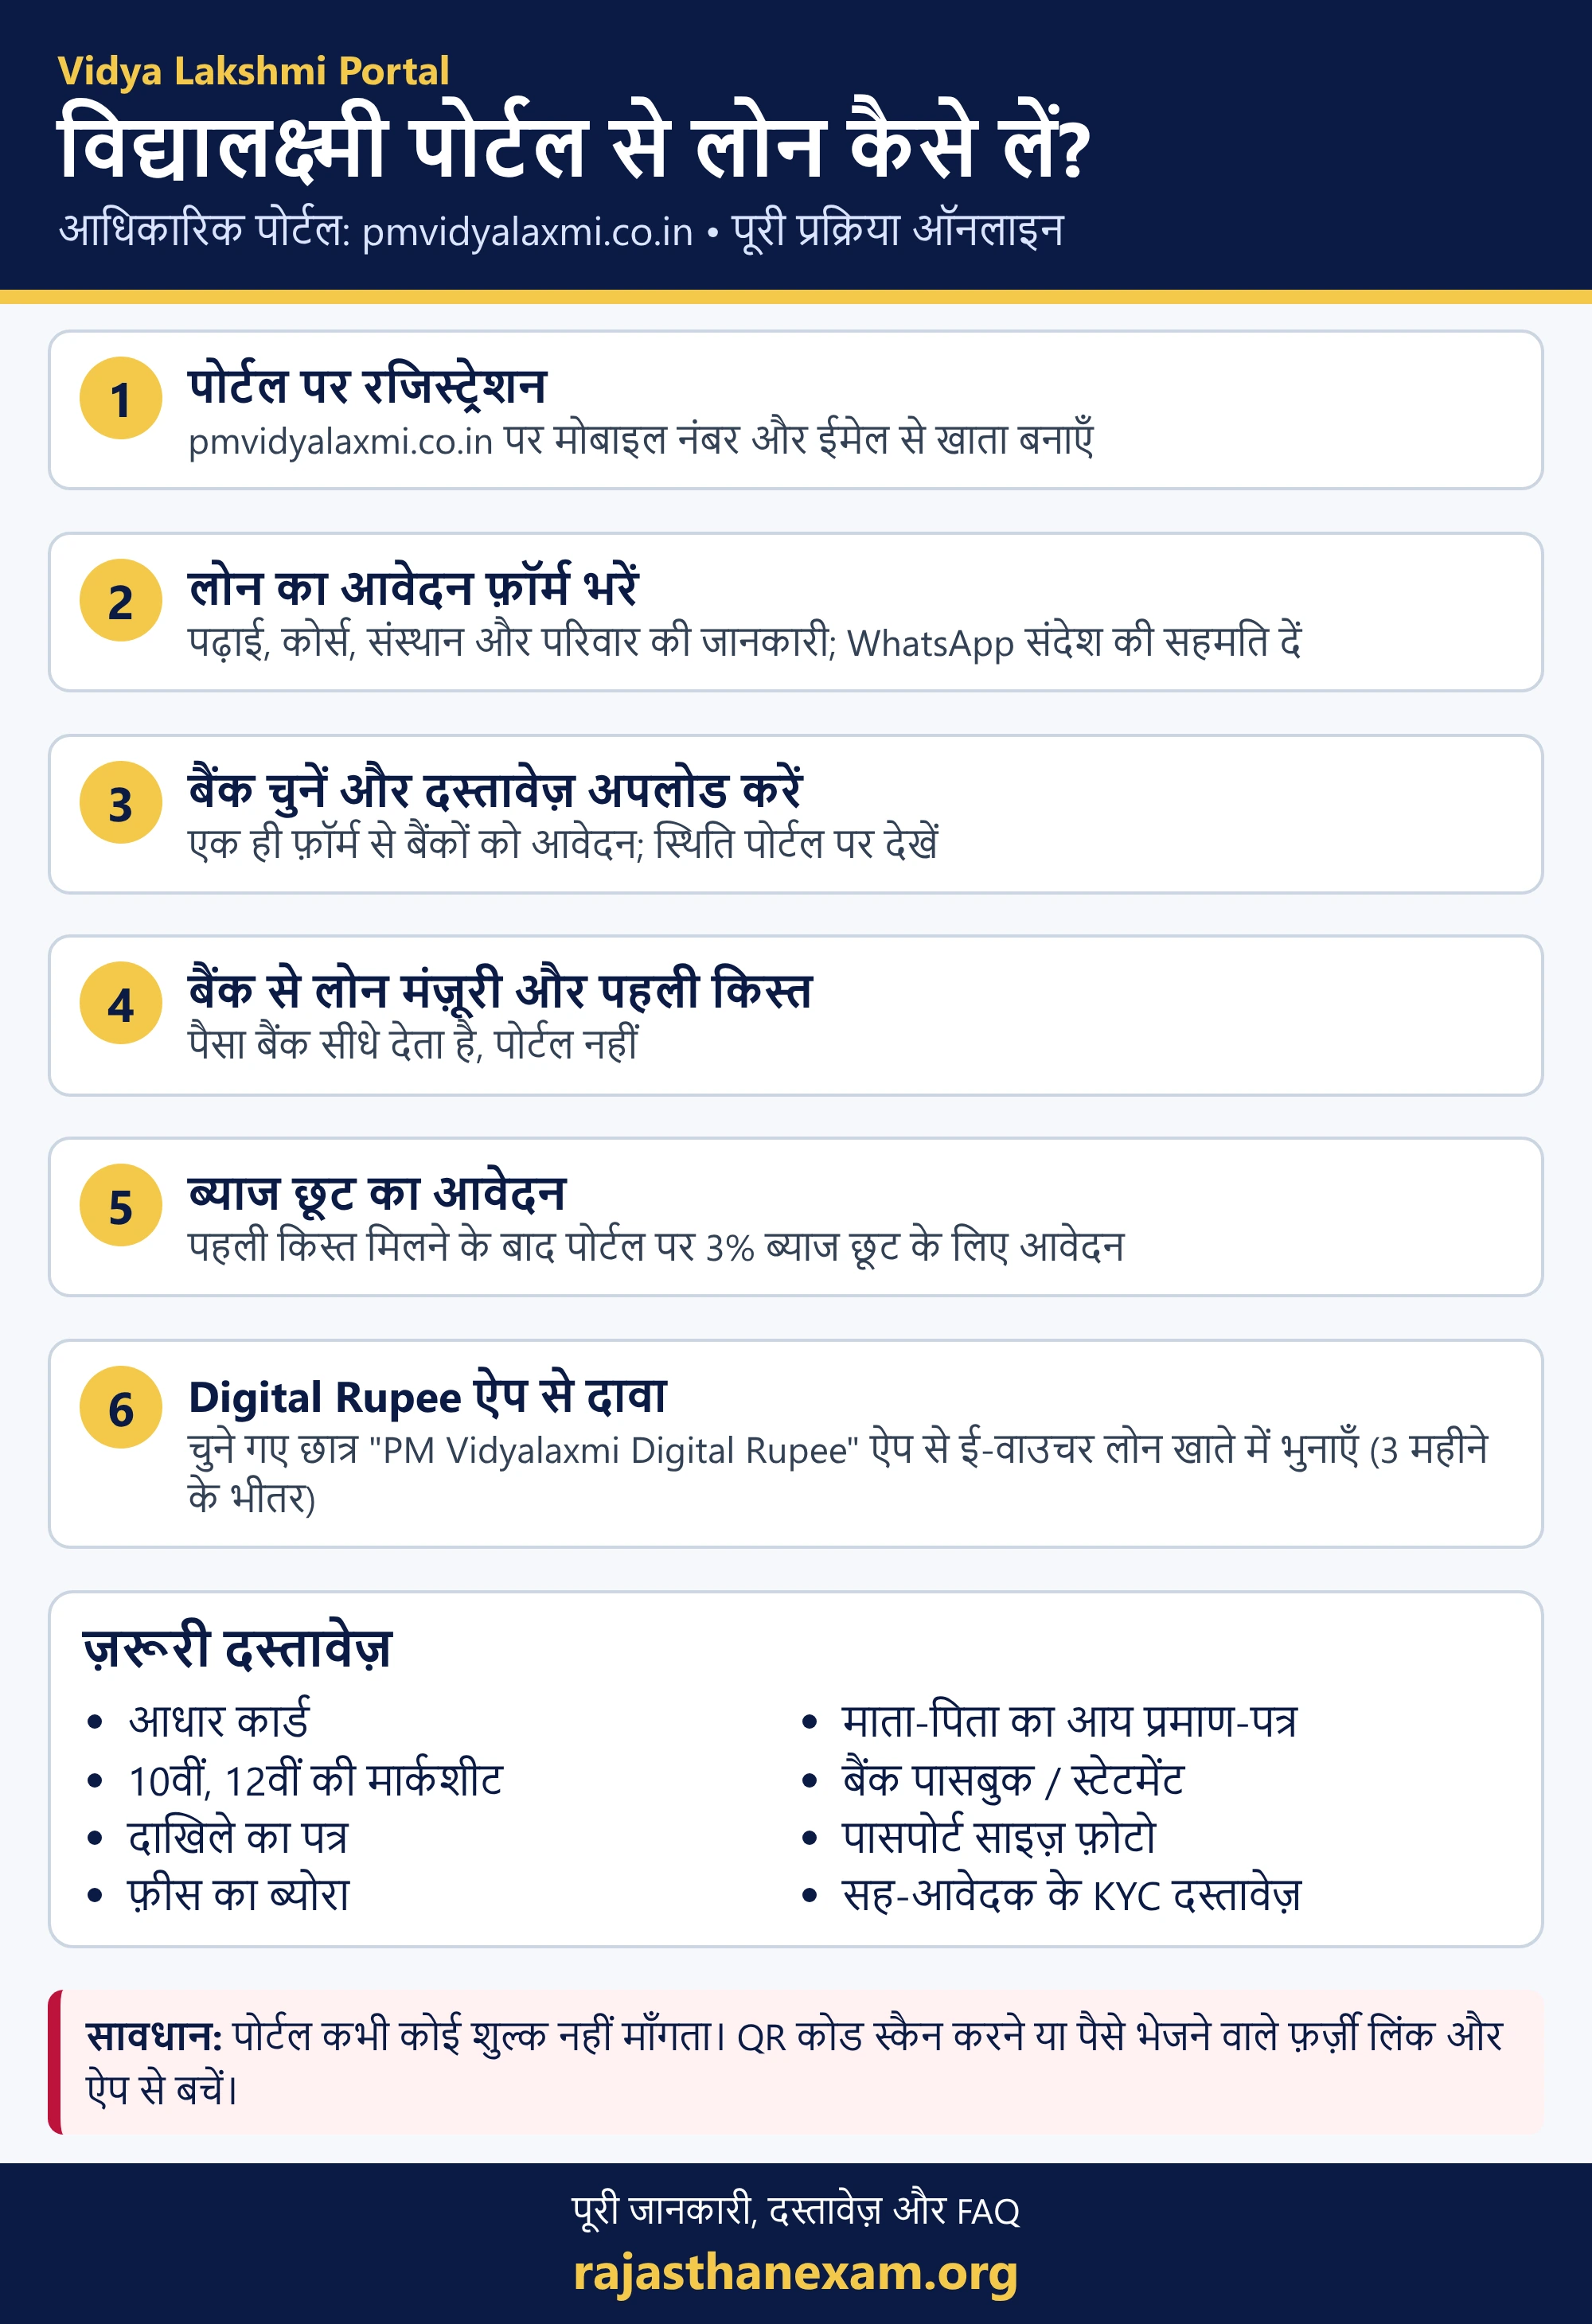
- रजिस्ट्रेशन: pmvidyalaxmi.co.in पर जाकर मोबाइल नंबर और ईमेल से खाता बनाएँ।
- लोन आवेदन फ़ॉर्म: अपनी पढ़ाई, कोर्स, संस्थान और परिवार की जानकारी भरें; पोर्टल पर WhatsApp संदेश पाने की सहमति देनी होती है।
- बैंक चुनें और दस्तावेज़ अपलोड करें: एक ही आवेदन से बैंक/बैंकों को आवेदन भेजें और स्थिति पोर्टल पर देखें।
- लोन मंज़ूरी और पहली किस्त: बैंक जाँच के बाद लोन मंज़ूर करता है; पैसा बैंक सीधे देता है।
- ब्याज छूट का आवेदन: पहली किस्त मिलने के बाद पोर्टल पर 3% ब्याज छूट के लिए आवेदन करें। चयन होने पर पोर्टल, SMS और WhatsApp से सूचना मिलती है।
- Digital Rupee ऐप से दावा: चुने गए छात्र “PM Vidyalaxmi Digital Rupee” ऐप (Play Store/App Store) डाउनलोड करके हर साल ई-वाउचर से छूट का दावा करते हैं।
एजुकेशन लोन के लिए ज़रूरी दस्तावेज़ (Documents Required for Education Loan)
| किसके | दस्तावेज़ |
|---|---|
| छात्र | आधार कार्ड, पैन कार्ड (यदि हो), पासपोर्ट साइज़ फ़ोटो, 10वीं-12वीं और पिछली कक्षाओं की मार्कशीट, प्रवेश परीक्षा का परिणाम (यदि लागू) |
| दाखिले से जुड़े | संस्थान का दाखिला पत्र, फ़ीस का पूरा ब्योरा (fee structure) |
| सह-आवेदक (माता-पिता/अभिभावक) | आधार, पैन, पता प्रमाण, आय प्रमाण-पत्र / ITR / सैलरी स्लिप, बैंक स्टेटमेंट |
| ब्याज छूट के लिए | पारिवारिक आय प्रमाण-पत्र और यह स्व-घोषणा कि कोई दूसरी सरकारी छात्रवृत्ति/सहायता नहीं ले रहे |
हर बैंक अपनी नीति के अनुसार और दस्तावेज़ माँग सकता है, इसलिए आवेदन से पहले बैंक की सूची ज़रूर देख लें।
सामान्य बैंक एजुकेशन लोन के नियम: कोलैटरल, मार्जिन और चुकाने की अवधि
अगर आपका संस्थान PM विद्यालक्ष्मी की सूची में नहीं है, तब भी बैंक से सामान्य एजुकेशन लोन मिल सकता है। सरकारी बैंकों के आम नियम (उदाहरण: इंडियन ओवरसीज़ बैंक के FAQ के अनुसार):
| लोन राशि | भारत में पढ़ाई पर मार्जिन | विदेश में पढ़ाई पर मार्जिन |
|---|---|---|
| ₹4 लाख तक | कोई मार्जिन नहीं | कोई मार्जिन नहीं |
| ₹4 लाख से ₹30 लाख | 5% | 15% |
| ₹30 लाख से ₹100 लाख | 10% | 20% |
- कोलैटरल: ₹7.5 लाख तक के लोन पर कोलैटरल नहीं; इससे ऊपर के लोन पर आम तौर पर कोलैटरल (गिरवी) चाहिए।
- सह-आवेदक: सामान्यतः माता-पिता या अभिभावक; विवाहित होने पर पति/पत्नी या सास-ससुर।
- मोरेटोरियम: कोर्स अवधि + 1 साल या नौकरी लगने के 6 महीने बाद, जो पहले हो। इस दौरान ब्याज भरना वैकल्पिक है।
- चुकाने की अवधि: 15 साल तक की EMI।
- लोन में शामिल खर्च: ट्यूशन फ़ीस, हॉस्टल, किताबें, परीक्षा शुल्क, उचित कीमत का कंप्यूटर/लैपटॉप, उपकरण और यात्रा खर्च।
एजुकेशन लोन की ब्याज दर कैसे तय होती है? (Education Loan Interest Rate)
ज़्यादातर बैंकों में एजुकेशन लोन की ब्याज दर बाहरी बेंचमार्क दर (EBLR) से जुड़ी होती है, यानी RBI की रेपो दर बदलने पर ब्याज भी बदल सकता है। दर लोन राशि, कोर्स, संस्थान की रैंकिंग, सह-आवेदक की आय और कोलैटरल पर निर्भर करती है। कई बैंक छात्राओं या विशेष योजनाओं में थोड़ी अतिरिक्त छूट भी देते हैं।
- PM विद्यालक्ष्मी में: अधिकतम ब्याज बैंक का EBLR + 0.5%; बैंक चाहें तो 1% तक अतिरिक्त छूट दे सकते हैं।
- तुलना करें: SBI, बैंक ऑफ़ बड़ौदा, PNB जैसे बैंकों की ताज़ा दरें उनकी आधिकारिक वेबसाइट पर देखें; दरें समय-समय पर बदलती हैं।
- मोरेटोरियम में ब्याज भरें: पढ़ाई के दौरान थोड़ा-थोड़ा ब्याज भरने से बाद की EMI काफ़ी घट जाती है।
PM विद्यालक्ष्मी योजना में अब तक कितने लोन मिले?
सरकारी जानकारी (PIB) के अनुसार, योजना शुरू होने से 21 जुलाई 2026 तक 1,12,817 बिना कोलैटरल और बिना गारंटर एजुकेशन लोन मंज़ूर हुए, जिनकी कुल राशि ₹15,634.78 करोड़ है। पोर्टल से 12 सरकारी बैंक, 20 निजी बैंक, 25 क्षेत्रीय ग्रामीण बैंक और 7 सहकारी बैंक जुड़े हैं।
FAQs: PM विद्यालक्ष्मी योजना और एजुकेशन लोन
PM विद्यालक्ष्मी योजना क्या है?
विद्यालक्ष्मी पोर्टल की आधिकारिक वेबसाइट क्या है?
PM विद्यालक्ष्मी योजना में कितना लोन मिलता है?
विद्यालक्ष्मी योजना में ब्याज छूट किसे मिलती है?
क्या बिना गारंटी (collateral) के एजुकेशन लोन मिल सकता है?
एजुकेशन लोन के लिए कौन-से दस्तावेज़ चाहिए?
एजुकेशन लोन कितने साल में चुकाना होता है?
एजुकेशन लोन की ब्याज दर कितनी होती है?
क्या प्राइवेट कॉलेज के छात्र को विद्यालक्ष्मी योजना का लाभ मिलेगा?
एम.ए., बी.एड. (नेट हिंदी), कॉलेज व्याख्याता, श्रीगंगानगर (राजस्थान); हिंदी साहित्य चैनल के संचालक।