
Last Updated on November 15, 2026 by KevalKrishan
एजुकेशन लोन कैसे लें (Education Loan Kaise Le), यह सवाल 12वीं के बाद अच्छे कॉलेज में दाखिला पाने वाले हर उस छात्र का होता है, जिसके परिवार के पास फ़ीस के पूरे पैसे नहीं हैं। अच्छी बात यह है कि ₹7.5 लाख तक का लोन बिना गारंटी मिल सकता है और कम आय वाले परिवारों को ब्याज में सरकारी छूट भी मिलती है। इस लेख में एजुकेशन लोन की पात्रता, ज़रूरी दस्तावेज़, आवेदन की पूरी प्रक्रिया, EMI का हिसाब और लोन रिजेक्ट होने से बचने के तरीके आसान हिंदी में दिए गए हैं।
- मान्यता प्राप्त संस्थान में दाखिला पक्का करके बैंक या pmvidyalaxmi.co.in पोर्टल से आवेदन करें; माता-पिता सह-आवेदक बनते हैं।
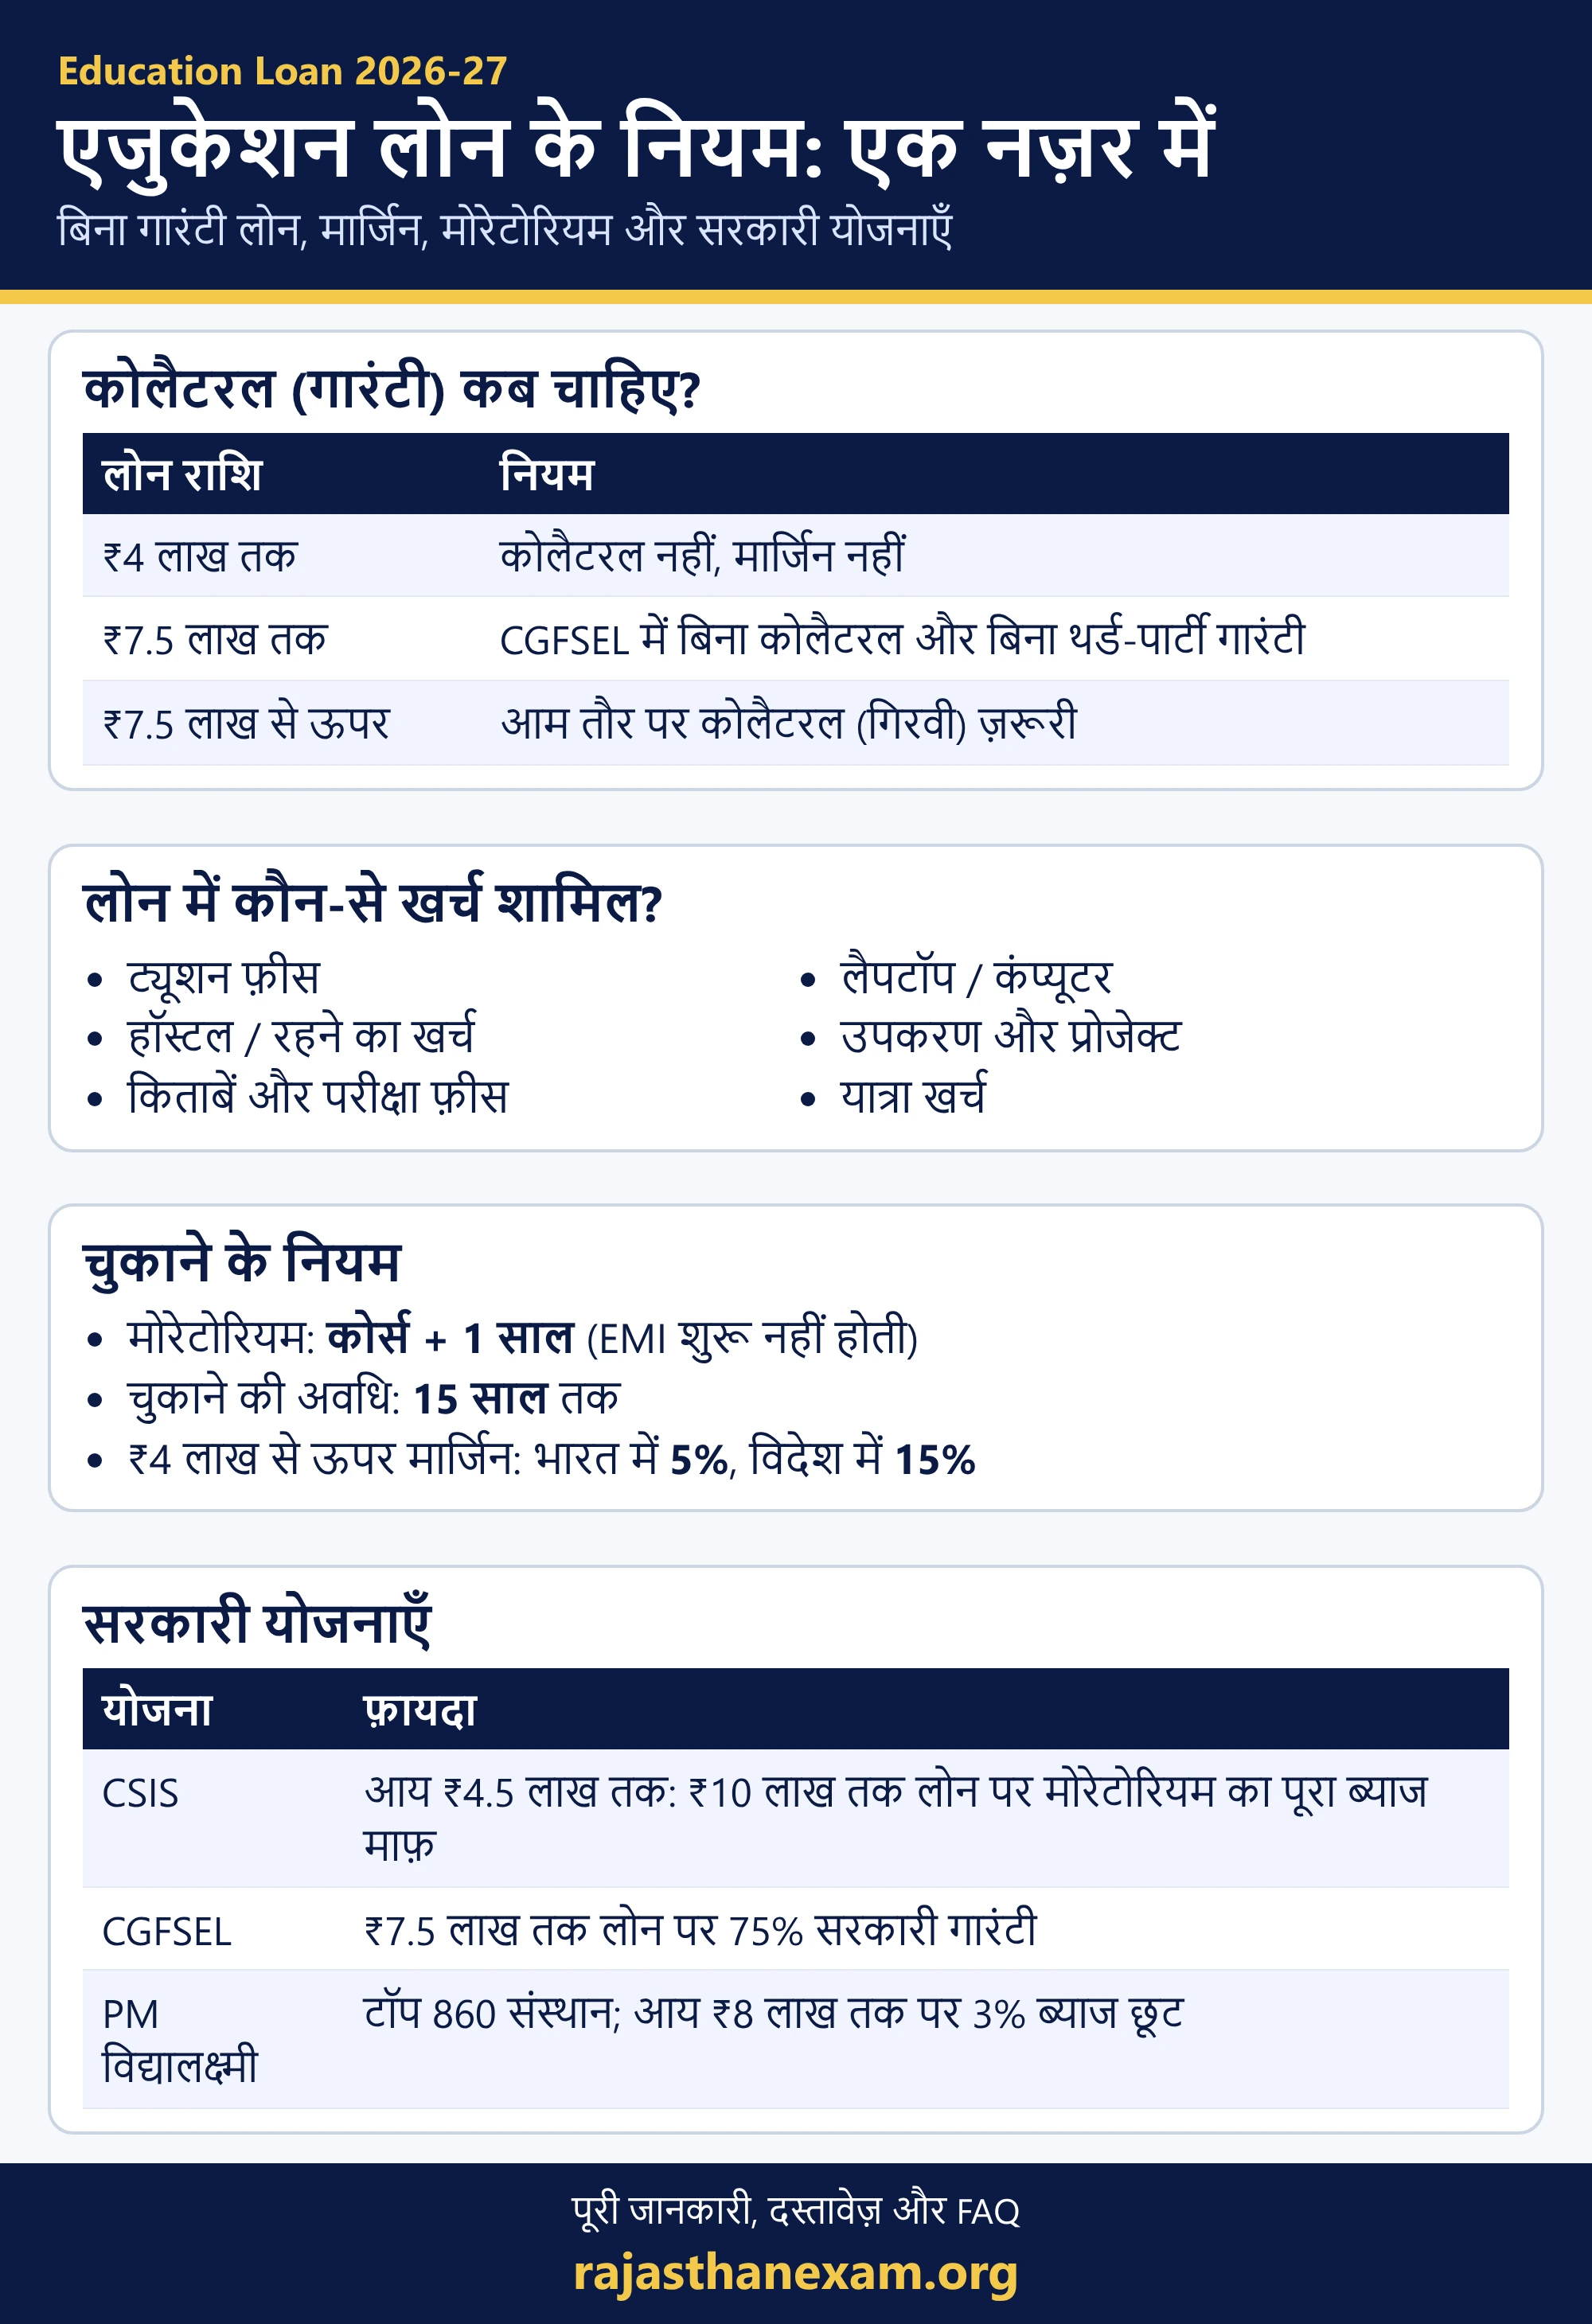
- ₹4 लाख तक कोई कोलैटरल और मार्जिन नहीं; ₹7.5 लाख तक CGFSEL में बिना कोलैटरल और बिना थर्ड-पार्टी गारंटी।
- मोरेटोरियम कोर्स + 1 साल, फिर 15 साल तक EMI।
- आय ₹4.5 लाख तक: CSIS में मोरेटोरियम का पूरा ब्याज माफ़; ₹8 लाख तक: PM विद्यालक्ष्मी में 3% छूट (टॉप संस्थानों के लिए)।
एजुकेशन लोन क्या है और किन खर्चों के लिए मिलता है?
एजुकेशन लोन (Education Loan या Student Loan) वह कर्ज़ है जो बैंक उच्च शिक्षा के खर्च के लिए देते हैं। सभी अनुसूचित वाणिज्यिक बैंक भारतीय बैंक संघ (IBA) की मॉडल एजुकेशन लोन योजना के ढाँचे पर लोन देते हैं। इसमें पढ़ाई के दौरान EMI नहीं भरनी होती; लोन पढ़ाई पूरी होने के बाद चुकाया जाता है।
| खर्च | लोन में शामिल? |
|---|---|
| ट्यूशन फ़ीस, परीक्षा फ़ीस, लाइब्रेरी/लैब फ़ीस | ✅ हाँ |
| हॉस्टल या रहने का खर्च | ✅ हाँ |
| किताबें, उपकरण, प्रोजेक्ट | ✅ हाँ |
| उचित कीमत का लैपटॉप/कंप्यूटर | ✅ हाँ |
| यात्रा खर्च (विदेश में पढ़ाई पर) | ✅ हाँ |
एजुकेशन लोन के लिए पात्रता (Education Loan Eligibility)
एजुकेशन लोन कैसे लें, यह समझने से पहले देख लें कि आप इन शर्तों पर खरे उतरते हैं या नहीं:
- नागरिकता: छात्र भारतीय नागरिक हो।
- दाखिला: मान्यता प्राप्त संस्थान (UGC, AICTE या संबंधित नियामक) के कोर्स में प्रवेश परीक्षा या मेरिट से दाखिला पक्का हो।
- कोर्स: ग्रेजुएशन, पोस्ट-ग्रेजुएशन, डिप्लोमा, इंजीनियरिंग, मेडिकल, मैनेजमेंट, नर्सिंग, B.Ed जैसे नियमित कोर्स। सिर्फ़ ट्रेनिंग वाले सर्टिफ़िकेट कोर्स आम तौर पर शामिल नहीं होते।
- सह-आवेदक: सामान्यतः माता-पिता या अभिभावक; विवाहित होने पर पति/पत्नी या सास-ससुर।
- क्रेडिट स्कोर: सह-आवेदक का क्रेडिट इतिहास (CIBIL) अच्छा होना मददगार है।
एजुकेशन लोन कैसे लें: स्टेप बाय स्टेप पूरी प्रक्रिया
नीचे बताए 8 स्टेप से साफ़ हो जाएगा कि बैंक से एजुकेशन लोन कैसे लें और किस क्रम में काम करें:
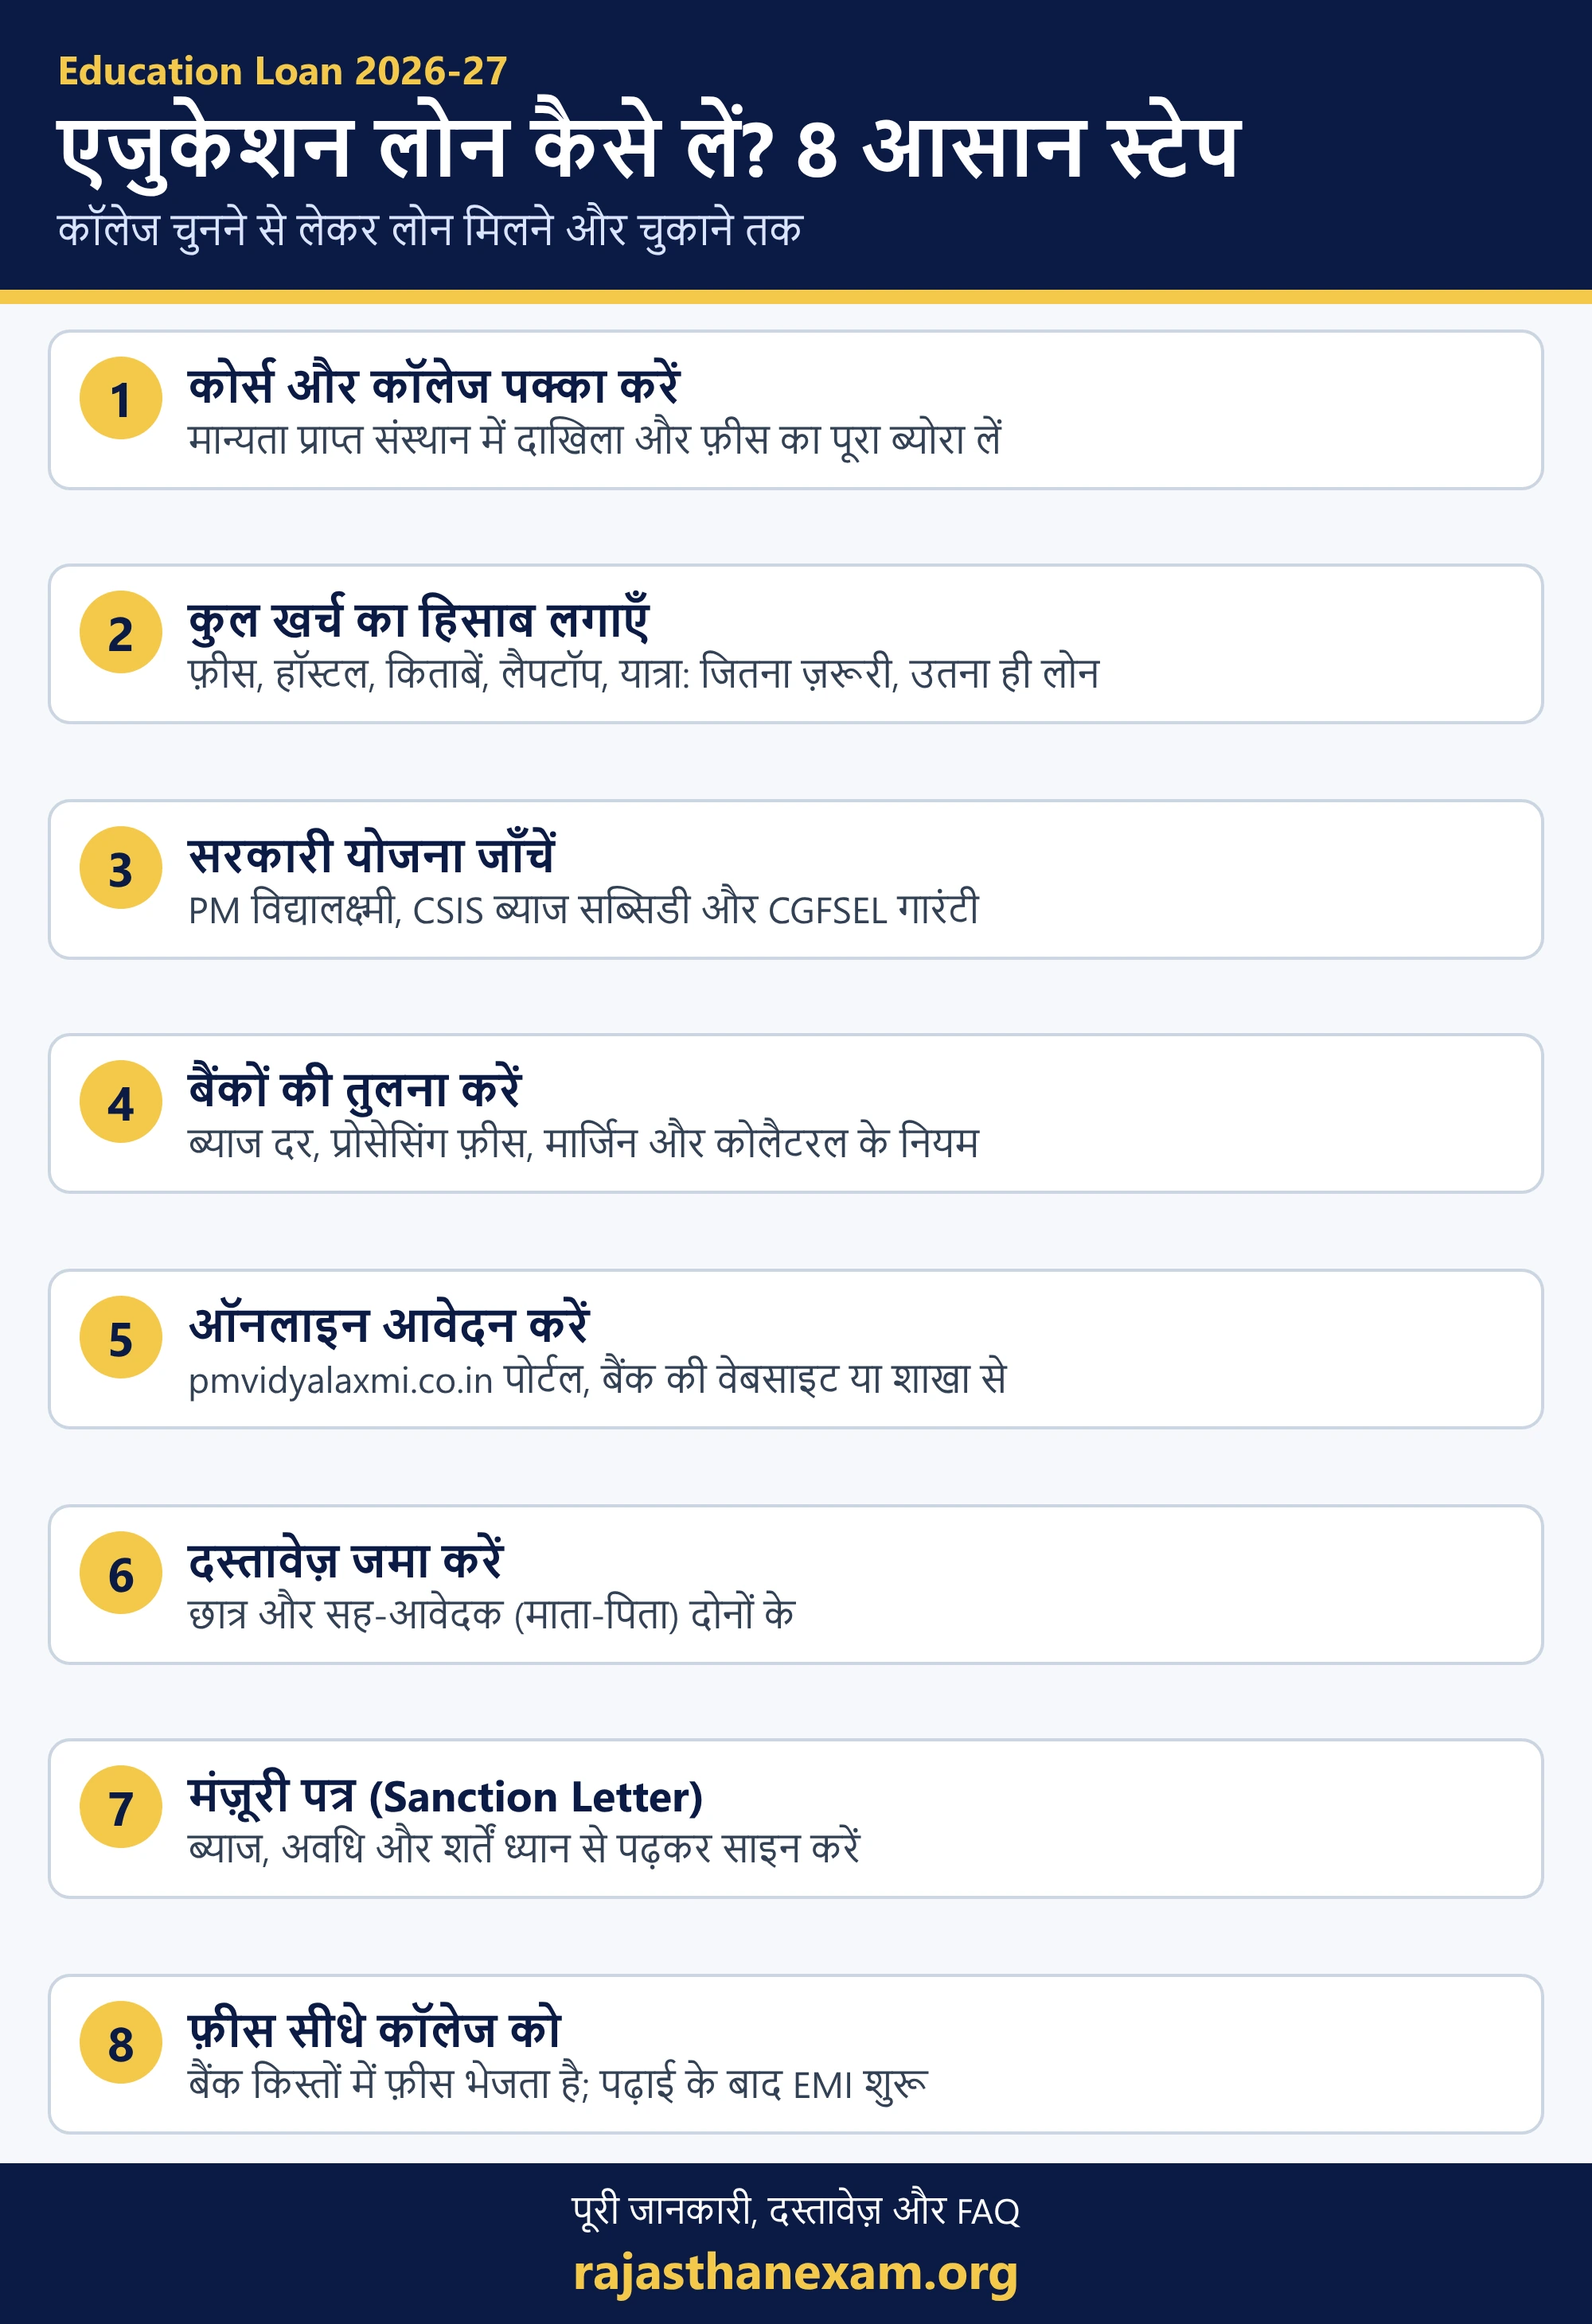
- कोर्स और कॉलेज पक्का करें: दाखिला पत्र और कॉलेज से फ़ीस का पूरा ब्योरा (fee structure) लें।
- कुल खर्च का हिसाब लगाएँ: फ़ीस, हॉस्टल, किताबें, लैपटॉप और यात्रा जोड़ें। जितनी ज़रूरत हो, उतना ही लोन लें।
- सरकारी योजनाएँ जाँचें: आपका कॉलेज PM विद्यालक्ष्मी की सूची में है या नहीं, आपकी पारिवारिक आय CSIS सब्सिडी के दायरे में है या नहीं।
- बैंकों की तुलना करें: ब्याज दर, प्रोसेसिंग फ़ीस, मार्जिन, कोलैटरल के नियम और छात्राओं को मिलने वाली छूट देखें।
- ऑनलाइन आवेदन: pmvidyalaxmi.co.in पोर्टल पर एक ही फ़ॉर्म से बैंकों को आवेदन करें, या सीधे बैंक की वेबसाइट/शाखा से।
- दस्तावेज़ जमा करें: छात्र और सह-आवेदक दोनों के दस्तावेज़ अपलोड या जमा करें।
- मंज़ूरी पत्र (Sanction Letter): बैंक जाँच के बाद मंज़ूरी पत्र देता है। ब्याज दर, अवधि, मोरेटोरियम और शर्तें पढ़कर ही साइन करें।
- राशि का भुगतान: बैंक फ़ीस सीधे कॉलेज को, ज़रूरत के हिसाब से किस्तों (सेमेस्टर/साल) में भेजता है।
बिना गारंटी एजुकेशन लोन: कोलैटरल और मार्जिन के नियम
| लोन राशि | कोलैटरल / गारंटी | मार्जिन (भारत में पढ़ाई) |
|---|---|---|
| ₹4 लाख तक | कोई कोलैटरल नहीं | कोई मार्जिन नहीं |
| ₹4 लाख से ₹7.5 लाख | CGFSEL में बिना कोलैटरल और बिना थर्ड-पार्टी गारंटी | 5% |
| ₹7.5 लाख से ऊपर | आम तौर पर कोलैटरल (गिरवी) ज़रूरी | 5% (₹30 लाख तक), उससे ऊपर ज़्यादा |
मार्जिन का मतलब है कुल खर्च का वह हिस्सा जो परिवार को खुद लगाना होता है। विदेश में पढ़ाई पर मार्जिन ₹4 लाख से ऊपर के लोन पर आम तौर पर 15% होता है। छात्रवृत्ति को भी मार्जिन में गिना जा सकता है।
CGFSEL: ₹7.5 लाख तक बिना गारंटी लोन
क्रेडिट गारंटी फंड स्कीम फ़ॉर एजुकेशन लोन (CGFSEL) में ₹7.5 लाख तक के एजुकेशन लोन पर सरकार, राष्ट्रीय क्रेडिट गारंटी ट्रस्टी कंपनी (NCGTC) के ज़रिए, 75% गारंटी देती है। इसमें आय की कोई सीमा नहीं है। नवंबर 2025 में क्षेत्रीय ग्रामीण बैंक और 2026 में अनुसूचित राज्य व शहरी सहकारी बैंक भी इस योजना से जोड़े गए हैं।
CGFSEL योजना की आधिकारिक जानकारी NCGTC (राष्ट्रीय क्रेडिट गारंटी ट्रस्टी कंपनी) की वेबसाइट पर देखी जा सकती है।
एजुकेशन लोन पर सरकारी योजनाएँ और ब्याज सब्सिडी
सरकारी योजनाओं को जाने बिना यह जानकारी अधूरी है कि एजुकेशन लोन कैसे लें, क्योंकि सही योजना से ब्याज का बोझ काफ़ी घट जाता है। आवेदन PM विद्यालक्ष्मी पोर्टल पर एक ही फ़ॉर्म से कई बैंकों में किया जा सकता है, और CSIS ब्याज सब्सिडी की आधिकारिक जानकारी शिक्षा मंत्रालय की वेबसाइट पर मिलती है।
| योजना | किसके लिए | फ़ायदा |
|---|---|---|
| CSIS (केंद्रीय ब्याज सब्सिडी) | परिवार की आय ₹4.5 लाख तक; NAAC/NBA मान्यता प्राप्त संस्थानों के तकनीकी/व्यावसायिक कोर्स | ₹10 लाख तक लोन पर मोरेटोरियम अवधि का पूरा ब्याज सरकार भरती है |
| CGFSEL (क्रेडिट गारंटी) | सभी छात्र, आय की सीमा नहीं | ₹7.5 लाख तक लोन बिना कोलैटरल; 75% सरकारी गारंटी |
| PM विद्यालक्ष्मी | टॉप 860 संस्थानों में मेरिट से दाखिला | बिना कोलैटरल, बिना गारंटर लोन; ₹8 लाख तक आय पर 3% ब्याज छूट |
केंद्र सरकार ने चालू वित्त वर्ष में इन तीनों योजनाओं के लिए ₹1,050 करोड़ का प्रावधान किया है (जुलाई 2026 में संसद में दी गई जानकारी)। PM विद्यालक्ष्मी की पूरी जानकारी के लिए पढ़ें: PM Vidyalaxmi Yojana 2026-27।
कोर्स के हिसाब से एजुकेशन लोन: B.Ed, नर्सिंग, MBBS, इंजीनियरिंग, ITI
एजुकेशन लोन के नियम सभी कोर्स के लिए लगभग एक जैसे हैं, पर कोर्स की फ़ीस और अवधि के हिसाब से लोन राशि, कोलैटरल और सरकारी योजना का फ़ायदा बदल जाता है:
| कोर्स | लोन की स्थिति | ध्यान देने वाली बात |
|---|---|---|
| B.Ed / D.El.Ed | आम तौर पर ₹4 लाख से कम खर्च, इसलिए बिना कोलैटरल और बिना मार्जिन लोन संभव | कॉलेज NCTE से मान्यता प्राप्त होना चाहिए |
| नर्सिंग (B.Sc / GNM) | फ़ीस के हिसाब से ₹4–7.5 लाख तक बिना कोलैटरल (CGFSEL) | INC/राज्य नर्सिंग काउंसिल से मान्यता जाँचें; तकनीकी/व्यावसायिक कोर्स होने से CSIS का लाभ मिल सकता है |
| MBBS / मेडिकल | सरकारी कॉलेज में कम राशि; निजी कॉलेज में फ़ीस ज़्यादा होने से ₹7.5 लाख से ऊपर का लोन और कोलैटरल | NEET के ज़रिए दाखिला; कोर्स लंबा होने से मोरेटोरियम का ब्याज ज़्यादा बनता है |
| इंजीनियरिंग (B.Tech) | ₹7.5 लाख तक बिना कोलैटरल; टॉप संस्थान में PM विद्यालक्ष्मी का फ़ायदा | कॉलेज की NIRF रैंकिंग और AICTE मान्यता देखें |
| ITI / पॉलिटेक्निक / स्किल कोर्स | बैंकों की स्किल लोन योजनाएँ (आम तौर पर ₹5,000 से ₹1.5 लाख), बिना कोलैटरल | कोर्स NSQF से जुड़ा होना चाहिए; पॉलिटेक्निक डिप्लोमा पर सामान्य एजुकेशन लोन भी मिलता है |
राजस्थान के छात्रों के लिए टिप: दाखिले से पहले कॉलेज की मान्यता (UGC, AICTE, NCTE, INC या NMC) ज़रूर जाँचें। गैर-मान्यता प्राप्त कॉलेज के लिए बैंक लोन नहीं देते और सरकारी ब्याज सब्सिडी भी नहीं मिलती।
प्रमुख सरकारी बैंकों की एजुकेशन लोन योजनाएँ
किसी भी बैंक से एजुकेशन लोन कैसे लें, इसकी प्रक्रिया लगभग एक जैसी है; फ़र्क ब्याज दर, लोन सीमा और प्रोसेसिंग में होता है।
ज़्यादातर छात्र SBI, बैंक ऑफ़ बड़ौदा और PNB जैसे सरकारी बैंकों से लोन लेते हैं। इन बैंकों की मुख्य योजनाएँ:
| बैंक | प्रमुख योजनाएँ | खास बातें |
|---|---|---|
| SBI (भारतीय स्टेट बैंक) | स्टूडेंट लोन, स्कॉलर लोन (चुनिंदा प्रमुख संस्थान), ग्लोबल एड-वैंटेज (विदेश में पढ़ाई), स्किल लोन, PM-विद्यालक्ष्मी योजना | स्टूडेंट लोन में ₹7.5 लाख तक बिना कोलैटरल; छात्राओं को ब्याज में 0.50% छूट |
| बैंक ऑफ़ बड़ौदा | बड़ौदा ज्ञान (भारत में उच्च शिक्षा), बड़ौदा विद्या (स्कूली शिक्षा), बड़ौदा स्कॉलर (विदेश), प्रमुख संस्थानों के लिए लोन, स्किल लोन | ₹7.5 लाख तक कई योजनाओं में प्रोसेसिंग शुल्क नहीं |
| PNB (पंजाब नेशनल बैंक) | PNB सरस्वती (भारत में उच्च शिक्षा), PNB प्रतिभा (प्रमुख संस्थान), PNB उड़ान (विदेश), PNB कौशल (व्यावसायिक शिक्षा), PM विद्यालक्ष्मी | दिव्यांग छात्रों के लिए रियायती लोन; CSIS और CGFSEL की सुविधा |
बैंकों की ब्याज दरें, अधिकतम राशि और शर्तें समय-समय पर बदलती हैं। आवेदन से पहले बैंक की आधिकारिक वेबसाइट (sbi.co.in, bankofbaroda.in, pnb.bank.in) पर ताज़ा जानकारी ज़रूर देखें, या pmvidyalaxmi.co.in पोर्टल पर एक साथ कई बैंकों को आवेदन करें।
एजुकेशन लोन के लिए ज़रूरी दस्तावेज़ (Documents Required)
एजुकेशन लोन कैसे लें, इसमें सबसे ज़्यादा देरी अधूरे दस्तावेज़ों से होती है। इसलिए ये काग़ज़ पहले से तैयार रखें:
| किसके | दस्तावेज़ |
|---|---|
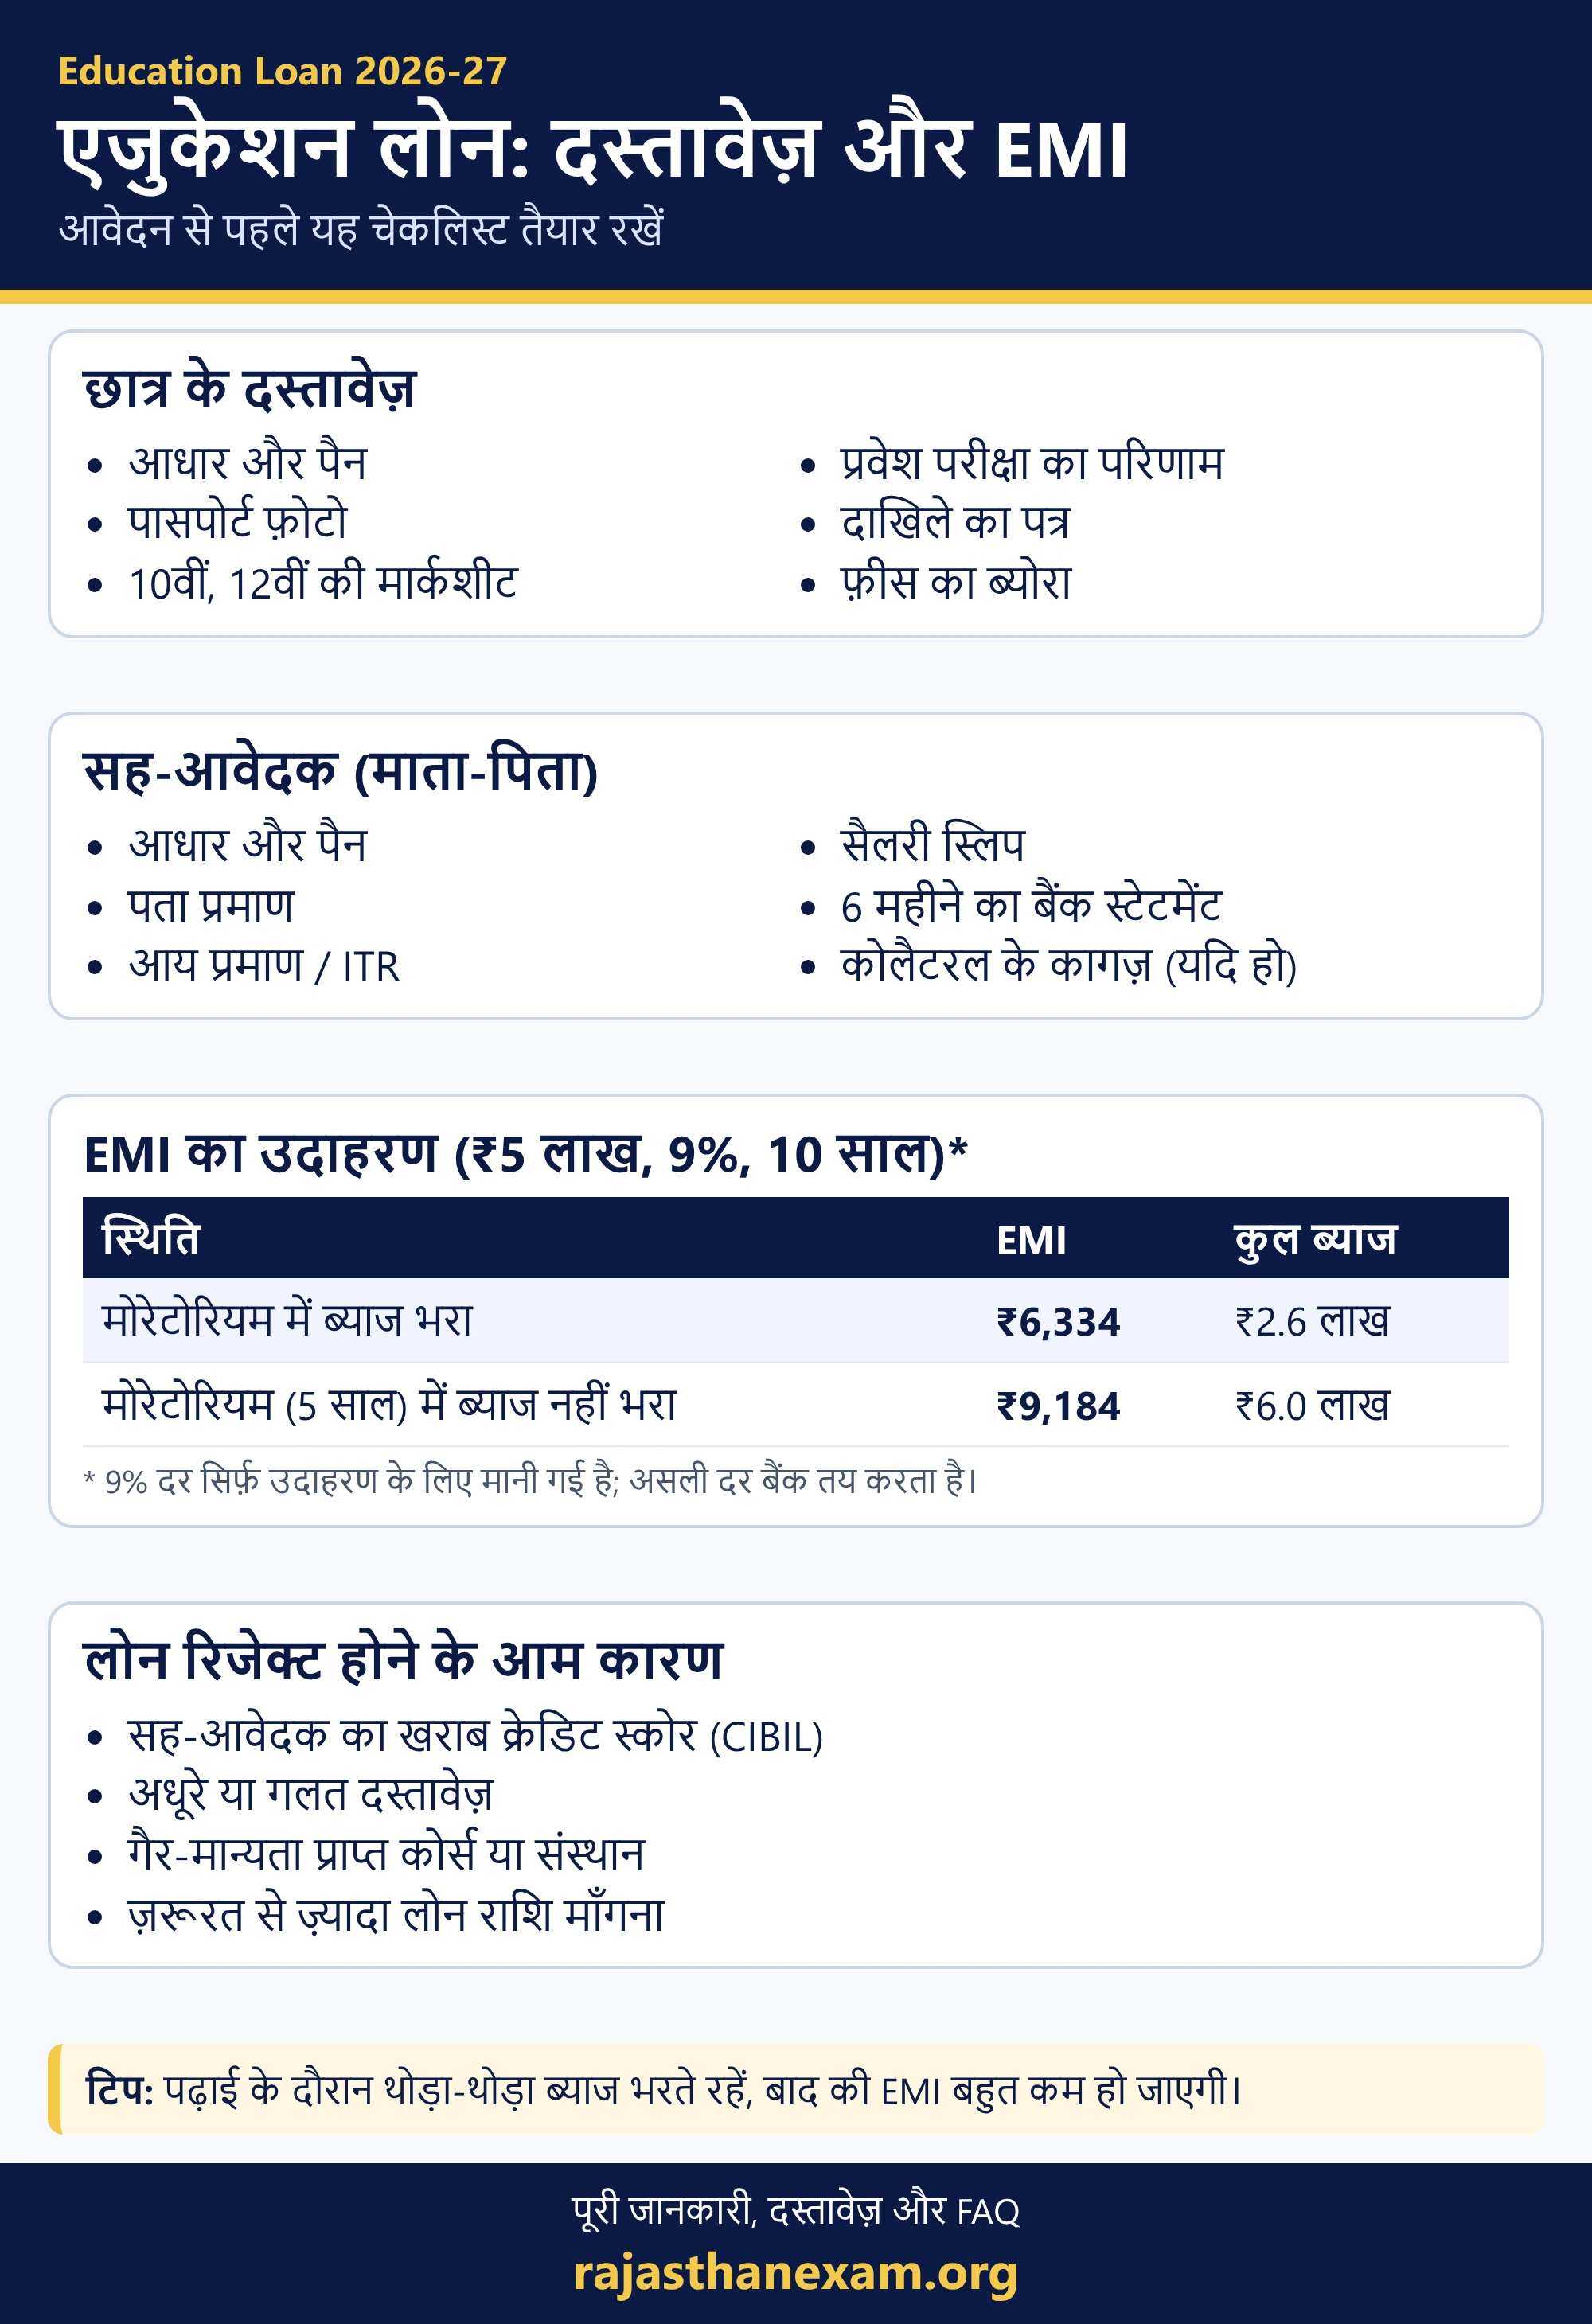
| छात्र | आधार, पैन, पासपोर्ट साइज़ फ़ोटो, 10वीं-12वीं और ग्रेजुएशन (यदि हो) की मार्कशीट, प्रवेश परीक्षा का परिणाम |
| दाखिले से जुड़े | दाखिला पत्र, फ़ीस का ब्योरा, कोर्स की अवधि |
| सह-आवेदक | आधार, पैन, पता प्रमाण, आय प्रमाण-पत्र / ITR (2 साल), सैलरी स्लिप, 6 महीने का बैंक स्टेटमेंट |
| कोलैटरल (बड़े लोन में) | संपत्ति के कागज़, मूल्यांकन रिपोर्ट, FD/LIC आदि के कागज़ |
| ब्याज सब्सिडी के लिए | सक्षम अधिकारी का आय प्रमाण-पत्र |
एजुकेशन लोन की ब्याज दर और EMI कितनी होगी?
ज़्यादातर बैंकों में एजुकेशन लोन की ब्याज दर बाहरी बेंचमार्क दर (EBLR) से जुड़ी होती है, यानी RBI की रेपो दर बदलने पर ब्याज भी बदलता है। दर लोन राशि, कोर्स, संस्थान, सह-आवेदक की आय और कोलैटरल पर निर्भर करती है। सरकारी बैंकों में दर आम तौर पर निजी कंपनियों (NBFC) से कम रहती है। ताज़ा दर हमेशा बैंक की आधिकारिक वेबसाइट पर देखें।
EMI का उदाहरण: ₹5 लाख का लोन
| स्थिति (9% दर, 10 साल)* | मासिक EMI | कुल ब्याज |
|---|---|---|
| मोरेटोरियम में ब्याज भरते रहे | ₹6,334 | लगभग ₹2.6 लाख |
| मोरेटोरियम (5 साल) में ब्याज नहीं भरा | ₹9,184 | लगभग ₹6.0 लाख |
* 9% दर सिर्फ़ समझाने के लिए मानी गई है। मोरेटोरियम का बिना भरा ब्याज (साधारण ब्याज मानकर) मूल राशि में जुड़ जाता है, इसलिए EMI और कुल ब्याज दोनों बढ़ जाते हैं। पढ़ाई के दौरान थोड़ा-थोड़ा ब्याज भरना सबसे समझदारी है।
अलग-अलग लोन राशि पर EMI (9% दर मानकर)
| लोन राशि | 5 साल में EMI | 10 साल में EMI | 15 साल में EMI |
|---|---|---|---|
| ₹2 लाख | ₹4,152 | ₹2,534 | ₹2,029 |
| ₹5 लाख | ₹10,379 | ₹6,334 | ₹5,071 |
| ₹10 लाख | ₹20,758 | ₹12,668 | ₹10,143 |
अवधि जितनी लंबी, EMI उतनी कम, पर कुल ब्याज उतना ज़्यादा। उदाहरण: ₹10 लाख के लोन पर 5 साल में कुल ब्याज लगभग ₹2.5 लाख, जबकि 15 साल में लगभग ₹8.3 लाख बनता है (9% दर मानकर)। नौकरी लगने पर जल्दी चुकाने की कोशिश करें।
एजुकेशन लोन रिजेक्ट क्यों होता है? इन गलतियों से बचें
एजुकेशन लोन कैसे लें, यह जानने के साथ यह भी जानना ज़रूरी है कि आवेदन किन कारणों से अटकता या रिजेक्ट होता है:
- सह-आवेदक का खराब क्रेडिट स्कोर: पुराने लोन या क्रेडिट कार्ड की किस्तें बकाया हों तो पहले उन्हें ठीक करें।
- अधूरे या गलत दस्तावेज़: नाम, जन्मतिथि और पते की वर्तनी सभी दस्तावेज़ों में एक जैसी हो।
- गैर-मान्यता प्राप्त कोर्स या संस्थान: दाखिले से पहले कॉलेज की मान्यता (UGC/AICTE/NAAC) जाँच लें।
- ज़रूरत से ज़्यादा राशि माँगना: फ़ीस के ब्योरे से मेल खाती राशि ही माँगें।
- एक साथ बहुत सारे बैंकों में आवेदन: हर आवेदन पर क्रेडिट जाँच होती है; सोच-समझकर 2-3 बैंक चुनें।
- फ़र्ज़ी एजेंट: लोन दिलाने के नाम पर पैसे माँगने वालों से बचें; सरकारी पोर्टल कोई शुल्क नहीं लेता।
एजुकेशन लोन कैसे चुकाएँ?
- मोरेटोरियम: कोर्स अवधि + 1 साल, या नौकरी लगने के 6 महीने बाद, जो पहले हो। इस दौरान EMI नहीं, पर ब्याज लगता रहता है।
- EMI की अवधि: 15 साल तक।
- जल्दी चुकाना (Prepayment): ज़्यादातर बैंकों में एजुकेशन लोन जल्दी चुकाने पर कोई दंड नहीं होता; नौकरी लगते ही अतिरिक्त किस्तें भरकर ब्याज बचाएँ। अपने बैंक की शर्तें ज़रूर पढ़ें।
FAQs: एजुकेशन लोन कैसे लें
एजुकेशन लोन कैसे लें?
एजुकेशन लोन के लिए कौन पात्र है?
क्या बिना गारंटी के एजुकेशन लोन मिलता है?
एजुकेशन लोन के लिए कौन-से दस्तावेज़ चाहिए?
एजुकेशन लोन की EMI कब शुरू होती है?
₹5 लाख के एजुकेशन लोन की EMI कितनी होगी?
एजुकेशन लोन पर ब्याज सब्सिडी कैसे मिलती है?
एजुकेशन लोन किन खर्चों के लिए मिलता है?
क्या B.Ed के लिए एजुकेशन लोन मिलता है?
SBI में बिना गारंटी कितना एजुकेशन लोन मिलता है?
एम.ए., बी.एड. (नेट हिंदी), कॉलेज व्याख्याता, श्रीगंगानगर (राजस्थान); हिंदी साहित्य चैनल के संचालक।